Saltar al contenido

¿Obra terminada y el IMSS te cobra de más? Cómo evitar una determinación presuntiva de cuotas

Una obra sin documentación en orden puede convertirse en un cobro que nadie presupuestó. Aquí te explicamos cómo evitarlo antes de que llegue el requerimiento.

Terminas la obra, entregas, cobras… y meses después llega un requerimiento del IMSS. No tienes a la mano los contratos, las nóminas no cuadran con los registros y el plazo para responder ya corre.

Es más común de lo que parece. Y cuando el Instituto no encuentra información suficiente para verificar tu cumplimiento, puede estimar por su cuenta la mano de obra y las cuotas de tu obra. Eso se llama determinación presuntiva, y el resultado puede ser una diferencia económica que ya no estaba en tus cuentas.

¿Cómo estima el IMSS lo que “debes”?

Cuando aplica la determinación presuntiva, el Instituto puede apoyarse en los costos de mano de obra por metro cuadrado o por unidad de obra publicados en el DOF. El resultado depende del tipo de obra, su superficie y las características de los trabajos.

Lo importante: esa estimación no toma en cuenta tu realidad si tú no la puedes demostrar. Si no tienes contratos, nóminas, registros de trabajadores y comprobantes de pago bien integrados, tu mejor argumento se queda sin respaldo.

Lo que está en juego

  • Diferencias en cuotas obrero-patronales que no habías considerado.
  • Requerimientos con plazos que no esperan.
  • Horas de tu equipo (y de tu administrador) buscando papeles en lugar de operar.
  • Obras ya cerradas que vuelven a abrirse administrativamente.

Las empresas que duermen tranquilas tienen esto en orden

Ante una revisión, tu mejor defensa es un expediente completo y consistente por cada obra:

  • Registro en SIROC: avisos de registro, suspensión, reanudación y terminación.
  • Contratos de obra y subcontratación: objeto, alcance, monto y periodo.
  • Movimientos de personal: altas, bajas y cambios salariales.
  • Nóminas y controles de personal: salarios, periodos y participación en la obra.
  • SUA y comprobantes de pago: cuotas determinadas y pagos realizados.
  • Estimativa de mano de obra: tu referencia para comparar lo estimado contra lo registrado y pagado.
  • Documentación de contratistas y subcontratistas.
  • Documentos de cierre: actas de entrega-recepción y avisos de terminación.
  • Contabilidad por centro de costos
  • CFDI de inresos

Y no basta con tener los archivos: la información tiene que cuadrar entre contratos, nóminas, pagos y registros. Ahí es donde la mayoría de las constructoras tropieza.

Una estimativa de mano de obra desde el día uno

Elaborar una estimativa antes de iniciar los trabajos te permite planear tus recursos y detectar a tiempo si los trabajadores registrados, los salarios reportados y las cuotas pagadas van de acuerdo con el avance real de la obra.

Una aclaración honesta: ninguna estimativa garantiza que el IMSS llegue al mismo importe, ni basta con cubrir un porcentaje (90 % o 95 %) para evitar diferencias. Cada caso se evalúa con base en la situación real de la obra y la documentación disponible. Por eso la clave no es adivinar un número, sino tener evidencia verificable.

¿Ya te llegó un requerimiento? Actúa en este orden

  1. Revisa qué solicita la autoridad y cuál es el plazo.
  2. Integra el expediente de la obra y verifica que sea consistente.
  3. Responde dentro del plazo por el canal correspondiente.
  4. Guarda tu acuse o constancia de presentación.
  5. Da seguimiento por si el Instituto pide más información o emite una resolución.

Ejemplo frecuente: la obra ya concluyó y el IMSS pide el Aviso de Terminación. Hay que revisar el estatus del registro y, si corresponde, presentarlo por SIROC y conservar la constancia.

Ojo: atender el requerimiento no siempre cierra el asunto. Si hay diferencias en cuotas, se analizan por separado.

No esperes al requerimiento para ordenar tu obra

Cada obra sin control documental es una posible contingencia. Cuando llega el requerimiento, ya no hay tiempo de armar con calma lo que debió construirse desde el principio.

En PAL Group nos encargamos de eso por ti. Te ayudamos con:

  • Gestión SIROC de tus obras, de apertura a terminación.
  • Revisión de obligaciones para detectar inconsistencias antes que la autoridad.
  • Asesoría especializada para atender requerimientos y fortalecer tu cumplimiento ante el IMSS.

Agenda una revisión de tus obras con PAL Group

Descubre dónde están tus riesgos hoy, no cuando llegue el requerimiento. Contáctanos y deja que tu equipo se enfoque en construir.

En PAL Group creemos que Prevenir también es Construir
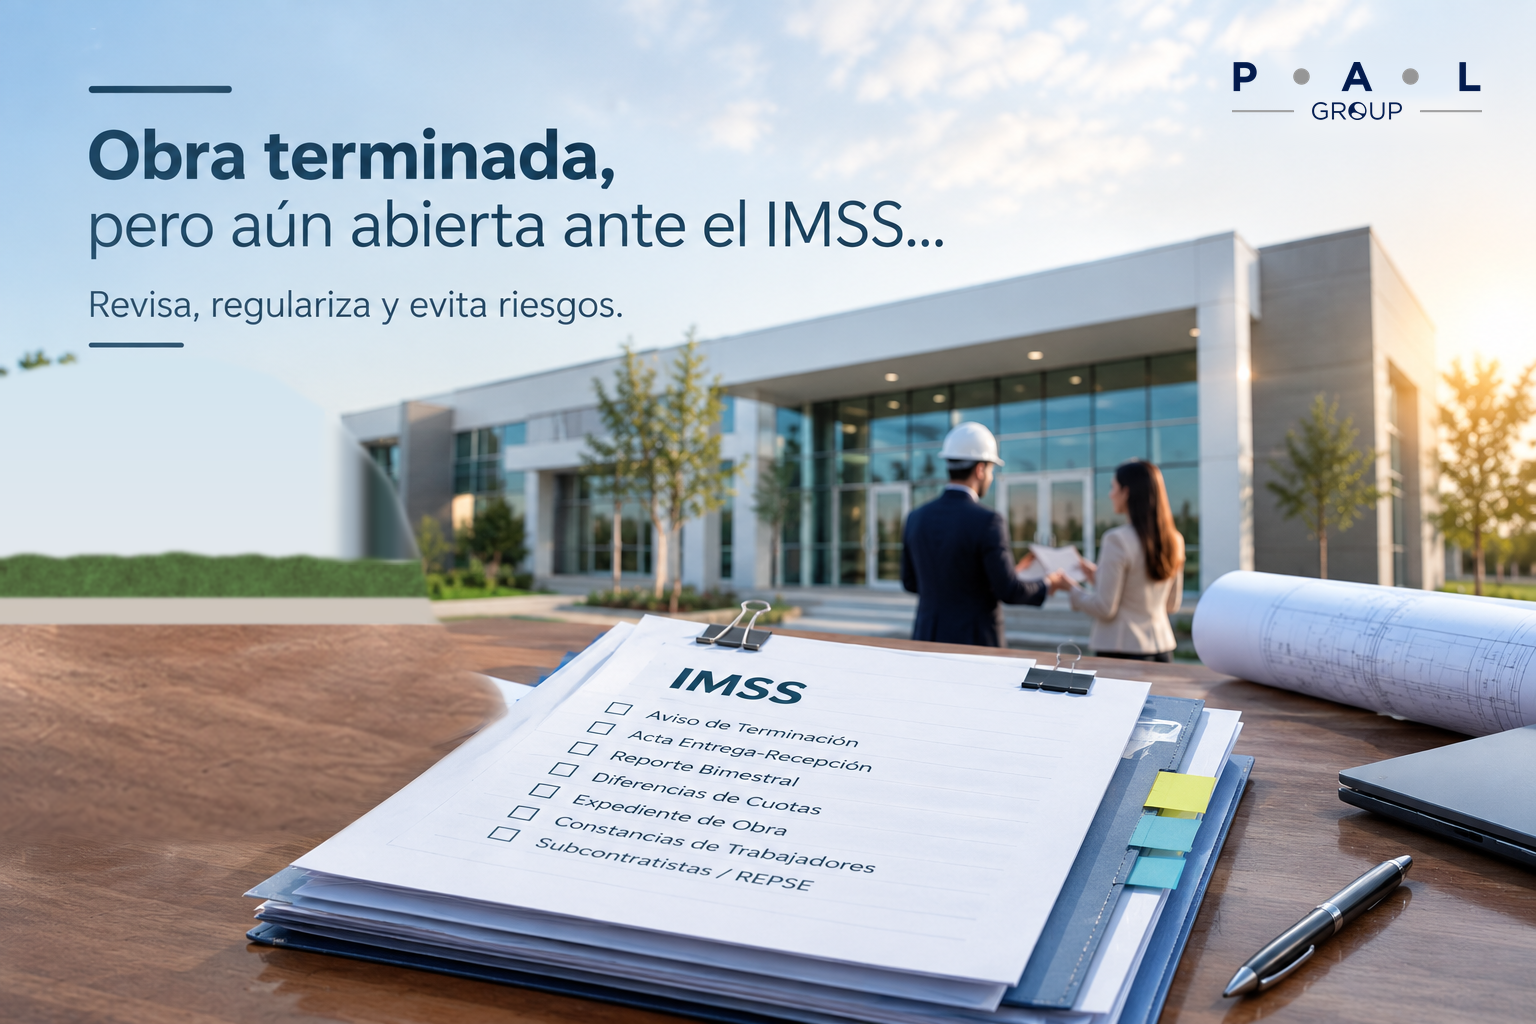
¿Qué pasa si tengo una obra terminada desde hace años y no la he cerrado ante el IMSS?

Una obra de construcción puede haber terminado físicamente hace meses o incluso años, pero si su cierre ante el IMSS no se realizó correctamente, el registro de la obra puede continuar con pendientes administrativos.

Una de las preguntas que recibimos con frecuencia es:

“Mi obra terminó hace años y nunca presenté el Aviso de Terminación en SIROC, ¿qué puede pasar?”

La respuesta depende de la situación particular de cada obra. El tiempo transcurrido es un factor importante, pero antes de hablar de multas o recargos es necesario revisar cómo quedó registrada la obra, qué movimientos se realizaron durante su ejecución y si existen diferencias considerables en las obligaciones de seguridad social (CUOTAS OMISAS POR PAGAR).

¿Cuánto tiempo tengo para presentar el Aviso de Terminación?

El Reglamento del Seguro Social Obligatorio para los Trabajadores de la Construcción por Obra o Tiempo Determinado establece que el patrón debe comunicar al IMSS la terminación de la obra dentro de los 5 días hábiles siguientes a la fecha en que ésta haya concluido, cabe hacer mención que lo más recomendable es contar con el Acta Entrega Recepción para realizarlo.

¿Qué consecuencias puede tener dejar una obra abierta?

1. El registro de la obra puede permanecer pendiente de cierre

Aunque la construcción ya haya concluido físicamente, para efectos administrativos es necesario realizar el procedimiento correspondiente ante el IMSS.

El cierre no consiste únicamente en indicar que “la obra ya terminó”. Es necesario revisar que la información final sea consistente con lo registrado durante la ejecución.

Existe el riesgo de que la Autoridad presente un Oficio de Requerimiento solicitando lleven a cabo el Aviso de Terminación, si el Patrón no da respuesta lo mandan al Departamento de Fiscalización si las Cuotas Omisas son muy altas les pueden aplicar Articulo 18.

2. El IMSS puede revisar el cumplimiento de las obligaciones relacionadas con la obra

Cuando una obra permanece pendiente de terminación, es importante verificar que durante su ejecución se hayan cumplido correctamente las obligaciones correspondientes.

Entre otros aspectos, pueden revisarse:

  • movimientos afiliatorios de los trabajadores
  • salarios base de cotización
  • cuotas obrero-patronales
  • reportes bimestrales
  • monto de la obra
  • superficie construida
  • periodos de ejecución
  • trabajadores vinculados a la obra
  • información de subcontratistas y prestadores de servicios especializados, cuando corresponda.

Por esta razón, el principal riesgo no necesariamente está en presentar tarde el Aviso de Terminación, sino en que durante la revisión aparezcan diferencias u omisiones.

3. Pueden existir diferencias de cuotas

Si al revisar la obra se detectan cuotas que debieron cubrirse y no fueron pagadas correctamente, pueden generarse actualizaciones, recargos y, en los casos que correspondan, multas conforme a las disposiciones aplicables.

Por eso no es recomendable determinar el costo de regularización únicamente tomando como referencia el tiempo que la obra lleva abierta.

Primero debe realizarse un diagnóstico.

¿Me pueden multar por no cerrar mi obra en SIROC?

Tener una obra sin presentar oportunamente el Aviso de Terminación no significa, por sí solo, que podamos determinar automáticamente una multa específica.

La posible consecuencia dependerá de las circunstancias de la obra y de las obligaciones que hayan quedado pendientes.

Por ejemplo, una obra puede presentar:

  • aviso de terminación extemporáneo
  • diferencias en cuotas
  • trabajadores no vinculados correctamente
  • inconsistencias entre el monto registrado y el monto ejercido
  • reportes bimestrales pendientes

¿Qué debo revisar antes de cerrar una obra que tiene años de atraso?

Si tu obra lleva tiempo terminada, antes de presentar el cierre recomendamos realizar una revisión integral.

1. Revisar el registro SIROC

2. Comparar la información contra la realidad de la obra

3. Revisar la información de trabajadores

4. Revisar las cuotas pagadas y vinculadas

5. Revisar si es necesario realizar alguna incidencia antes de la terminación

No esperes a que un pendiente administrativo se convierta en un problema mayor.

En PAL Group podemos realizar una revisión de la situación de tu obra en SIROC, identificar posibles diferencias y determinar qué pasos deben atenderse antes de presentar el Aviso de Terminación.

Nuestro objetivo es que el cierre se realice con la información de la obra correctamente conciliada y con una visión preventiva.

¿Tu obra ya terminó y todavía aparece abierta ante el IMSS?

👉 Solicita una revisión de tu obra SIROC con PAL Group.

PAL Group — En PAL Group creemos que Prevenir también es Construir.

¿Qué hacer si llega un inspector, notificador o supervisor del IMSS o SAT a tu obra?

¿Estás en una obra y de repente llega una persona que se identifica como inspector, notificador o supervisor del IMSS o del SAT?

Lo primero es: mantener la calma y no improvisar.

Una visita de una autoridad no significa automáticamente que exista una multa o que hayas cometido una infracción. Sin embargo, la forma en que se atienda la diligencia puede ser importante para el desarrollo posterior del procedimiento.

En una obra de construcción, es recomendable contar con un protocolo interno de atención para saber qué hacer desde el primer momento.

1. No ignores la visita

Cuando una persona se presenta en la obra y manifiesta que realiza una diligencia en nombre del IMSS o del SAT, no es recomendable simplemente impedirle el acceso o pedirle que regrese otro día.

Lo primero es identificar:

  • quién realiza la visita;
  • qué autoridad representa;
  • qué tipo de diligencia pretende realizar;
  • a quién está dirigida;
  • cuál es el domicilio señalado;
  • qué documento presenta;

En el caso del SAT, la propia autoridad señala que durante determinadas visitas el personal debe identificarse y que puede verificarse que el servidor público esté autorizado para realizar la diligencia.

2. Solicita la identificación del personal

Antes de proporcionar información o permitir que la diligencia avance, solicita que el personal se identifique.

En una visita del SAT, la autoridad señala que el contribuyente tiene derecho a conocer la identidad de las autoridades fiscales responsables del procedimiento.

Además, el SAT cuenta con herramientas para verificar que el personal que realiza una visita esté acreditado.

Importante: verificar la identidad no significa impedir la diligencia. Es una medida de control para confirmar quién está realizando la actuación y en qué calidad.

3. Revisa el documento que presenta la autoridad

Uno de los errores más comunes es recibir el documento sin revisarlo.

Dependiendo del tipo de diligencia, pueden existir documentos como:

  • orden de visita;
  • orden de verificación;
  • requerimiento;
  • citatorio;
  • notificación;
  • acta o documento relacionado con una actuación previa.

En determinadas visitas de verificación del SAT, la orden debe precisar elementos como el nombre, domicilio, objeto, periodo, alcance y fundamento de la visita.

4. Identifica exactamente qué está revisando (Requiriendo) la autoridad

No todas las visitas tienen el mismo propósito.

IMSS

Puede estar relacionada con aspectos de seguridad social y obligaciones derivadas de la obra, incluyendo información vinculada con el registro y las incidencias de la construcción.

El SIROC permite a los patrones de la construcción registrar la obra y comunicar sus incidencias ante el IMSS.

SAT

Puede tratarse de una visita de verificación, una visita domiciliaria, una notificación u otra actuación fiscal.

Por ello, no es recomendable asumir que toda persona que llega a una obra está realizando una auditoría fiscal.

El documento que presenta la autoridad debe permitir conocer el objeto de la diligencia.

5. No improvises respuestas

Este punto es fundamental.

Cuando el personal de la autoridad pregunta:

“¿Quién es el responsable de la obra?”

“¿Cuántos trabajadores tienen?”

“¿Cuánto lleva ejecutada la obra?”

“¿Quién es el contratista?”

“¿Cuándo inició?”

“¿Cuándo termina?”

es común que el encargado de obra quiera responder inmediatamente.

Sin embargo, no conviene proporcionar información incorrecta por intentar responder rápidamente.

Si no tienes certeza sobre un dato, es preferible indicar que será revisado con el responsable correspondiente.

6. No entregues documentación que no corresponde al objeto de la diligencia

Antes de entregar documentación, identifica qué está solicitando la autoridad y cuál es el fundamento de la actuación.

En el caso de una visita de verificación del SAT, la propia autoridad señala que la información y documentación que se solicite debe estar relacionada con el objeto de la actuación.

Por eso es recomendable que la empresa tenga previamente identificado:

qué documentación existe, dónde se encuentra y quién está autorizado para entregarla.

7. Contacta inmediatamente al responsable administrativo o fiscal

Una obra no debería depender exclusivamente del residente, supervisor o encargado de campo para atender una actuación de autoridad.

Es recomendable establecer previamente un protocolo:

Inspector llega a la obra → identificación → revisión del documento → aviso al responsable → recopilación de documentación → atención de la diligencia → seguimiento.

El encargado de obra puede recibir y canalizar la visita, pero el responsable administrativo, fiscal o jurídico debe conocerla lo antes posible.

8. Documenta la visita

Guarda evidencia de:

  • fecha;
  • hora;
  • nombre del servidor público;
  • autoridad que representa;
  • número de oficio u orden;
  • objeto de la diligencia;
  • documentos entregados;
  • documentos recibidos;
  • actas levantadas;
  • observaciones realizadas;
  • datos de contacto de la persona responsable de atender el procedimiento.

No dependas únicamente de la memoria del personal que estuvo presente.

9. Lee el acta antes de firmar

Si durante la diligencia se levanta un acta, léela cuidadosamente antes de firmarla.

Verifica que lo asentado corresponda con lo que realmente ocurrió.

Si existe alguna situación con la que no estás de acuerdo, consulta con el responsable correspondiente sobre la forma de hacer las manifestaciones u observaciones que procedan.

En determinados procedimientos de verificación del SAT existen mecanismos para formular observaciones y aportar pruebas respecto de los hechos asentados en el acta.

10. Una visita no debe atenderse hasta que llegue el problema

La mejor estrategia para una obra no es esperar a que llegue una autoridad para comenzar a revisar la documentación.

Antes de que exista una visita, conviene tener disponible un expediente con:

Documentación de la obra

  • contrato;
  • licencia o permisos correspondientes;
  • acta de entrega-recepción, cuando corresponda;
  • información de inicio y terminación.

Documentación SIROC

  • registro de obra;
  • acuses;
  • incidencias;
  • actualizaciones;
  • suspensiones o reanudaciones, cuando existan;
  • reportes bimestrales;
  • Aviso de Terminación, cuando corresponda.

Información de trabajadores

  • altas y bajas;
  • trabajadores vinculados;
  • salarios;
  • SUA;
  • pagos de cuotas;
  • información de subcontratistas y prestadores de servicios especializados, cuando corresponda.

En PAL Group recomendamos que las empresas constructoras tengan un expediente preventivo de obra, en el que puedan consultar rápidamente la información principal del proyecto.

Una revisión preventiva puede permitir detectar diferencias entre:

Contrato ↔ SIROC ↔ trabajadores ↔ SUA ↔ cuotas ↔ monto ejercido ↔ documentación de la obra.

¿Tienes una visita del IMSS o SAT en puerta o ya recibiste un requerimiento?

👉 Contáctanos para revisar la situación de tu obra.


En PAL Group creemos que Prevenir también es Construir.

¿Qué hacer si recibes un requerimiento por Artículo 18 del IMSS?

Recibir un oficio del IMSS relacionado con el Artículo 18 del Reglamento del Seguro Social Obligatorio para los Trabajadores de la Construcción por Obra o Tiempo Determinado puede generar preocupación, especialmente cuando el requerimiento solicita información de una obra que ya terminó o de un periodo que ocurrió meses o incluso años atrás.

Sin embargo, lo más importante es no ignorar el oficio ni responder de manera improvisada.

El Artículo 18 establece un procedimiento mediante el cual el Instituto puede requerir a los patrones que no hayan cumplido con sus obligaciones en materia de seguridad social, solicitándoles los elementos necesarios para determinar el número de trabajadores, sus nombres, días trabajados y salarios devengados, entre otros elementos que permitan precisar la existencia, naturaleza y cuantía de las obligaciones incumplidas.

¿Por qué es importante atenderlo correctamente?

Una revisión de este tipo no debe entenderse como una simple solicitud de documentos.

El verdadero reto consiste en demostrar documentalmente cómo se desarrolló la obra y cómo se cumplieron las obligaciones de seguridad social.

Por ejemplo, la información de:

  • SIROC.
  • Nómina.
  • Movimientos afiliatorios.
  • Días laborados.
  • Salarios.
  • Pagos de cuotas.
  • Contratos.
  • Subcontratos.
  • Estimaciones.
  • Periodos de ejecución.
  • Personal que participó en la obra.

Si existen diferencias entre la información presentada al IMSS y la documentación interna de la empresa, esas diferencias pueden generar dudas durante la revisión.

Por ello, antes de responder, es recomendable analizar y conciliar el expediente completo de la obra.

¿Qué hacer si te llega un Artículo 18?

1. Revisa inmediatamente la notificación

Lo primero es identificar:

  • Fecha de notificación.
  • Fecha en que surte efectos.
  • Obra a la que corresponde.
  • Periodo revisado.
  • Autoridad que emite el requerimiento.
  • Documentación e información solicitada.
  • Plazo otorgado para responder.

No conviene comenzar a recopilar documentos sin antes entender exactamente qué está solicitando el IMSS.

2. Controla el plazo

Este es uno de los puntos más importantes.

El Artículo 18 establece un plazo de 5 días hábiles para que el patrón proporcione los elementos solicitados, contados a partir del día siguiente a aquel en que surta efectos la notificación.

Por ello, desde el momento en que se recibe el oficio debe determinarse exactamente cuál es la fecha límite de atención.

3. Integra el expediente de la obra

Es recomendable reunir la información relacionada con la obra y clasificarla antes de preparar la respuesta.

Dependiendo de lo solicitado, puede ser necesario revisar:

Información de la obra, Información laboral, Información administrativa y financiera

El objetivo es que la documentación permita relacionar a los trabajadores con la obra y con el periodo efectivamente trabajado.

¿Qué no hacer ante un Artículo 18?

❌ No ignorar el oficio

No atender el requerimiento dentro del plazo puede permitir que el IMSS continúe con el procedimiento y determine los créditos correspondientes con base en la información disponible y en los mecanismos previstos por el Artículo 18.

❌ No esperar hasta el último día

Cinco días hábiles pueden ser insuficientes para localizar información de una obra que involucra contratistas, subcontratistas, trabajadores y diferentes periodos.

❌ No entregar documentos sin orden

Entregar cientos de documentos sin una estructura clara no necesariamente demuestra el cumplimiento.

La documentación debe organizarse de manera que permita identificar qué documento acredita cada aspecto solicitado.

❌ No presentar información contradictoria

Uno de los principales riesgos es que los datos de SIROC, nóminas, movimientos afiliatorios, contratos y pagos no coincidan.

Antes de responder, es importante realizar una conciliación.

❌ No crear ni modificar documentos retroactivamente

La respuesta debe sustentarse en documentación real y comprobable.

Modificar documentos para intentar adecuarlos al requerimiento puede generar riesgos adicionales.

¿Se puede solicitar una ampliación?

Cuando la información solicitada sea difícil de obtener, puede evaluarse la presentación inmediata de una solicitud escrita de ampliación.

Sin embargo, debe tenerse presente que solicitar una ampliación no significa que el plazo quede automáticamente suspendido. La ampliación debe ser autorizada por la autoridad correspondiente.

Por esta razón, no es recomendable esperar la respuesta a la solicitud de ampliación para comenzar a preparar la documentación.

¿Qué pasa si no se acredita la información?

Este es uno de los puntos más importantes del Artículo 18.

Si el patrón no proporciona los elementos solicitados dentro del plazo, el IMSS puede ejercer sus facultades para determinar los créditos cuyo pago se haya omitido.

El procedimiento previsto por el Artículo 18 contempla, entre otros elementos, la determinación de:

  1. Metros cuadrados de construcción.
  2. Tipo de obra.
  3. Periodo de realización.
  4. Monto de mano de obra.
  5. Mano de obra diaria.
  6. Salarios base de cotización mensuales.
  7. Cuotas obrero-patronales correspondientes.

Por ello, una revisión que inicialmente consiste en proporcionar información puede convertirse en una determinación de cuotas si no se logra acreditar adecuadamente la situación de la obra.

¿El Artículo 18 significa que ya tienes una deuda con el IMSS?

No necesariamente.

Recibir un requerimiento no significa por sí mismo que ya exista una cantidad definitiva a pagar.

El objetivo inicial es que el patrón proporcione los elementos necesarios para que el Instituto pueda determinar la existencia, naturaleza y cuantía de las obligaciones que correspondan.

Por eso es tan importante atender el requerimiento y presentar información suficiente para acreditar la situación real de la obra.

¿Cuánto dura una revisión por Artículo 18?

Es importante no confundir el plazo que tiene el patrón para contestar el requerimiento con la duración total del procedimiento.

El Artículo 18 establece expresamente los 5 días hábiles para proporcionar los elementos solicitados, pero el texto del artículo no establece un plazo general de “5 meses” o “6 meses” para todos los procedimientos de Artículo 18.

La documentación proporcionada para este contenido menciona un plazo normativo de 6 meses para concluir la revisión, pero también contiene una referencia a 5 meses.

Por ello, para efectos de comunicación pública, es más seguro explicar que la duración del procedimiento debe analizarse conforme al tipo de facultad de comprobación y las actuaciones realizadas por la autoridad, en lugar de presentar 5 o 6 meses como un plazo universal del Artículo 18.

¿Cómo prevenir una revisión complicada?

La mejor estrategia no comienza cuando llega el oficio.

Comienza desde el inicio de la obra.

Mantener un expediente actualizado permite contar con evidencia para demostrar cómo se desarrolló el proyecto y cómo se cumplieron las obligaciones correspondientes.

Esta prevención permite que, ante una eventual revisión, la empresa no tenga que reconstruir meses o años de información en unos cuantos días.

Conclusión

Un requerimiento relacionado con el Artículo 18 del IMSS no debe ignorarse ni atenderse de manera improvisada.

El plazo de 5 días hábiles obliga a actuar con rapidez, pero la rapidez no debe significar entregar información sin analizarla.

La clave está en:

Revisar → Conciliar → Integrar → Acreditar → Responder.

Una respuesta sólida debe permitir que la documentación presentada explique de manera clara y consistente la realidad de la obra.

Si recibiste un requerimiento del IMSS relacionado con el Artículo 18, podemos ayudarte a analizar el oficio, identificar la información solicitada y estructurar la documentación necesaria para su atención.

En PAL Group creemos que prevenir también es construir.

5 Errores que pueden provocar diferencias ante el IMSS al cerrar una obra

Cerrar correctamente una obra ante el IMSS es tan importante como registrarla al inicio. Durante el proceso de cierre, el patrón debe demostrar que la información reportada en SIROC, los pagos realizados, la nómina, la contabilidad y la documentación de la obra son consistentes entre sí.

Cuando existen diferencias entre estos documentos, el IMSS puede solicitar información adicional, determinar diferencias en cuotas o incluso iniciar un procedimiento de cierre presuntivo.

A continuación, te presentamos Los 5 errores más frecuentes que pueden generar diferencias ante el IMSS al momento de cerrar una obra.

1. No contar con un Registro Patronal correspondiente al domicilio de la obra

Uno de los errores más importantes ocurre cuando el patrón ejecuta una obra en un domicilio diferente a su domicilio fiscal y utiliza únicamente el Registro Patronal de su domicilio fiscal.

Aunque los trabajadores hayan sido vinculados, los pagos de cuotas realizados bajo un registro patronal que no corresponde al domicilio de la obra pueden no ser considerados por la autoridad para efectos de la obra.

Por ello, cuando el proyecto se ejecuta en un domicilio diferente al domicilio fiscal, es fundamental revisar previamente la situación del Registro Patronal y, cuando corresponda, generar el registro patronal relacionado con el domicilio de la obra.

Esto permitirá mantener una correcta trazabilidad entre:

  • El domicilio donde se ejecuta la obra.
  • El Registro Patronal.
  • El folio SIROC.
  • Los trabajadores vinculados.
  • Las cuotas obrero-patronales pagadas.

2. Presentar el Aviso de Terminación antes de tener el importe final de la obra

Otro error frecuente es presentar el Aviso de Terminación antes de contar con la documentación definitiva de la obra.

En algunos casos, al momento de presentar el aviso todavía no se cuenta con el Acta de Entrega-Recepción, por lo que el importe final o el periodo de ejecución pueden cambiar posteriormente.

¿Qué debe cuadrar?

Idealmente, el importe reportado debe guardar correspondencia con el Acta de Entrega-Recepción, Aviso de Terminación, contrato y CFDI de ingresos, considerando las modificaciones contractuales que correspondan.

3. No contar con una contabilidad que permita identificar los movimientos de la obra

Durante una revisión, la autoridad puede solicitar documentación contable para comprobar los ingresos, gastos y costos relacionados con la ejecución de la obra.

Por ello, es fundamental que el patrón lleve una contabilidad ordenada y, que maneje centros de costos por proyecto, permitiendo identificar claramente los movimientos relacionados con cada obra.

Entre la información que puede ser necesaria se encuentra:

  • Balanza de comprobación correspondiente al periodo de ejecución.
  • Auxiliares de proveedores.
  • Auxiliares de gastos.
  • Auxiliares de sueldos y salarios.
  • Auxiliares de ingresos.
  • Información relacionada con los costos de la obra.

Contar con esta información organizada facilita la comprobación de los recursos utilizados durante el proyecto y permite identificar oportunamente posibles diferencias.

4. No llevar un control adecuado de la nómina y la mano de obra

La mano de obra es uno de los elementos fundamentales para el cumplimiento de las obligaciones ante el IMSS durante la ejecución de una obra.

Es importante conservar y controlar durante todo el periodo:

  • Nóminas.
  • Recibos de nómina timbrados.
  • Relación de trabajadores que participaron en la obra.
  • Sueldos y salarios pagados.
  • Movimientos ante el IMSS.
  • Documentación SUA.
  • Vinculación de trabajadores al folio SIROC.

Además, la información de sueldos y salarios debe ser congruente con la mano de obra reportada en la obra.

5. No realizar una estimación previa de las cuotas y la mano de obra

Un error que puede afectar directamente la rentabilidad del proyecto es iniciar una obra sin conocer cuánto podría representar la mano de obra y el pago de cuotas obrero-patronales.

Antes de iniciar el proyecto, es recomendable realizar una estimativa que permita conocer:

Monto de la obra → Mano de obra estimada → Cuotas IMSS → Costo aproximado de cumplimiento

Esta información debe considerarse desde la elaboración del presupuesto, ya que las obligaciones de seguridad social forman parte de los costos que pueden impactar directamente en la utilidad del proyecto.

Una correcta planeación permite al patrón conocer desde el inicio cuánto deberá destinar al cumplimiento de sus obligaciones y evitar que, al momento del cierre, aparezcan cantidades que no estaban contempladas.

En PAL Group apoyamos a contratistas y patrones en la gestión, supervisión y seguimiento de sus obligaciones ante el IMSS y SIROC, desde el registro de la obra hasta su proceso de cierre.

Nuestro objetivo es ayudarte a mantener la documentación y la información de tu proyecto correctamente integrada, detectar posibles diferencias antes de que representen un problema y acompañarte durante el proceso de conclusión.

No esperes a que el IMSS detecte las diferencias. Revisa tu obra antes de cerrarla.

En PAL Group creemos que Prevenir también es Construir
Reportes Cuatrimestrales del REPSE: ¿Por qué son obligatorios y qué pasa si no los presentas?

Si tu empresa cuenta con registro REPSE y presta servicios especializados u obras especializadas, además de mantener vigente tu registro, debes cumplir con una obligación fundamental: la presentación de los reportes cuatrimestrales.

Muchos contratistas creen que obtener el registro REPSE es suficiente para cumplir con la normativa; sin embargo, omitir los informes cuatrimestrales puede traer consecuencias importantes para la empresa.

En este artículo te explicamos por qué son importantes, cuáles son las repercusiones de no presentarlos y qué información necesitas para cumplir con esta obligación.

¿Qué son los reportes cuatrimestrales del REPSE?

Los reportes cuatrimestrales son una obligación establecida para las empresas que cuentan con registro REPSE y celebran contratos de prestación de servicios especializados u obras especializadas.

Mediante estos informes, las empresas comunican a la autoridad la información relacionada con los contratos celebrados durante cada cuatrimestre, contribuyendo a la transparencia y al cumplimiento de las disposiciones legales en materia de subcontratación especializada.

¿Por qué es importante presentar los reportes cuatrimestrales?

Presentar los reportes dentro del plazo establecido no solo permite cumplir con la legislación vigente, sino que también demuestra que la empresa mantiene un adecuado control administrativo y documental de sus operaciones.

Entre los principales beneficios se encuentran:

  • Cumplir con las obligaciones derivadas del registro REPSE.
  • Mantener actualizada la información de los contratos celebrados.
  • Reducir riesgos durante inspecciones o revisiones por parte de la autoridad.
  • Facilitar los procesos de renovación del registro REPSE.
  • Generar mayor confianza entre clientes que requieren proveedores con pleno cumplimiento normativo.

El cumplimiento oportuno fortalece la imagen de la empresa y reduce riesgos legales y administrativos.

¿Qué sucede si no presentas los reportes cuatrimestrales?

El incumplimiento de esta obligación puede generar diversas consecuencias para los contratistas, entre ellas:

  • Incumplimiento de las obligaciones previstas en la legislación laboral.
  • Riesgo de imposición de multas por parte de la autoridad competente.
  • Observaciones durante auditorías o inspecciones.
  • Dificultades para conservar o renovar el registro REPSE.
  • Afectaciones en la relación comercial con clientes que exigen evidencia de cumplimiento.

Además del impacto económico que pueden representar las sanciones, el incumplimiento puede afectar la continuidad de las operaciones con empresas que solicitan proveedores totalmente alineados con la normativa vigente.

¿Qué información necesitas para presentar los reportes cuatrimestrales?

Para realizar la presentación correctamente es recomendable contar previamente con la siguiente información:

  • Registro REPSE vigente.
  • e.firma vigente del representante legal.
  • Datos generales del contratante.
  • Información de cada contrato celebrado durante el cuatrimestre.
  • Objeto del contrato.
  • Fecha de inicio y término o vigencia.
  • Lugar donde se prestó el servicio o se ejecutó la obra.
  • Número aproximado de trabajadores involucrados.
  • Información requerida por la plataforma de presentación de reportes.

Llevar un control ordenado de los contratos durante todo el año facilita el cumplimiento de esta obligación y reduce el riesgo de omisiones al momento de presentar el informe.

Recomendaciones para evitar incumplimientos

Para cumplir con esta obligación de manera eficiente, se recomienda:

  • Llevar un expediente actualizado de cada contrato.
  • Verificar periódicamente la vigencia del registro REPSE y de la e.firma.
  • Identificar oportunamente los contratos que deben reportarse.
  • Revisar que la información coincida con la documentación presentada ante otras autoridades.
  • Presentar los reportes dentro de los plazos establecidos, evitando hacerlo hasta el último momento.

¿Necesitas apoyo para presentar tus reportes cuatrimestrales?

En PAL GROUP contamos con especialistas en cumplimiento de obligaciones relacionadas con el REPSE.

Te apoyamos en:

  • Revisión de contratos.
  • Integración de la información requerida.
  • Elaboración y presentación de los reportes cuatrimestrales.
  • Asesoría para mantener tu registro REPSE en cumplimiento.

Si tu empresa requiere apoyo para presentar sus reportes o deseas asegurarte de cumplir correctamente con esta obligación, nuestro equipo está listo para ayudarte.

Consulta nuestra nueva calculadora SIROC

REPSE y SIROC: ¿Cuál es su relación en las obras de construcción?

Con la reforma en materia de subcontratación especializada, es muy común que empresas constructoras, contratistas y propietarios de obras tengan dudas sobre cuándo deben cumplir con el REPSE, el SIROC, o ambos.

Aunque los dos registros pueden coincidir en un mismo proyecto, tienen finalidades distintas y son administrados por autoridades diferentes. Conocer sus diferencias te ayudará a evitar incumplimientos y posibles sanciones.

¿Qué es el REPSE?

El Registro de Prestadoras de Servicios Especializados u Obras Especializadas (REPSE) es un padrón administrado por la Secretaría del Trabajo y Previsión Social (STPS).

Su finalidad es autorizar a las personas físicas y morales que prestan:

  • Servicios especializados.
  • Ejecución de obras especializadas.
  • Actividades que no forman parte del objeto social ni de la actividad económica preponderante de sus clientes.

En pocas palabras: el REPSE aplica a las empresas que ejecutan trabajos especializados para un tercero y ponen a disposición de éste a sus trabajadores.

¿Qué es el SIROC?

El Servicio Integral de Registro de Obras de Construcción (SIROC) es una plataforma administrada por el Instituto Mexicano del Seguro Social (IMSS).

Su objetivo es registrar las obras de construcción ante el IMSS y dar cumplimiento a las obligaciones relacionadas con la seguridad social de los trabajadores que participan en su ejecución. Gracias al SIROC, el IMSS puede identificar las obras, a los responsables, y verificar que se cumplan las obligaciones patronales durante el desarrollo del proyecto.

REPSE vs. SIROC: principales diferencias

Cuando una empresa ejecuta una obra especializada para un cliente, puede quedar obligada a cumplir con ambos registros. Así se comparan:

REPSESIROC
Autoriza la prestación de servicios u obras especializadas.Registra la obra de construcción ante el IMSS.
Administrado por la STPS.Administrado por el IMSS.
Regula la subcontratación especializada.Regula las obligaciones de seguridad social de la obra.
Acredita que la empresa puede prestar el servicio especializado.Acredita que la obra fue registrada ante el IMSS.

Si soy propietario de la obra, ¿necesito registrarme en REPSE?

No necesariamente. El propietario o dueño de una obra no requiere contar con REPSE únicamente por su calidad de propietario.

¿El REPSE sustituye al SIROC?

No. Son obligaciones completamente independientes:

  • Contar con un registro REPSE vigente no exime de registrar una obra en SIROC cuando la ley lo exige.
  • Registrar una obra en SIROC no sustituye la obligación de contar con REPSE cuando la empresa presta servicios u obras especializadas para un tercero

Cada registro cumple una finalidad distinta y debe analizarse de forma independiente.

¿Cómo se relacionan en una obra de construcción?

En un proyecto de construcción es común encontrar este escenario:

  • El propietario o contratante puede tener obligaciones relacionadas con el registro de la obra ante el IMSS mediante SIROC, dependiendo de cómo se ejecute el proyecto y de las disposiciones aplicables.
  • El contratista que ejecuta una obra especializada para un tercero generalmente deberá contar con su registro REPSE vigente y, además, cumplir con las obligaciones del SIROC cuando resulten aplicables.

Conclusión

El REPSE y el SIROC no son registros equivalentes ni se sustituyen entre sí. Mientras el REPSE autoriza a las empresas para prestar servicios u obras especializadas, el SIROC tiene como finalidad registrar las obras de construcción y verificar el cumplimiento de las obligaciones en materia de seguridad social.

Antes de iniciar una obra, es recomendable analizar el tipo de contratación, la participación de cada empresa y las obligaciones que corresponden a cada una, ya que un mismo proyecto puede requerir el cumplimiento de ambos registros.

En PAL GROUP contamos con una amplia experiencia en cumplimiento SIROC, administración de registros de obra y vinculación de trabajadores en SUA.

Contáctanos para recibir asesoría especializada y asegurar el correcto cumplimiento de tus obligaciones en materia de construcción

Consulta nuestra nueva calculadora SIROC.

¿Cómo dar de baja o cancelar una obra registrada en SIROC?

Uno de los cuestionamientos más frecuentes entre las empresas constructoras y contratistas es qué hacer cuando una obra registrada en SIROC ya no se ejecutará o cuando el contrato es cancelado por el cliente.

A continuación, resolvemos las dudas más comunes sobre la cancelación o baja de una obra en la plataforma SIROC del IMSS.

¿Cómo dar de baja una obra en la plataforma SIROC?

La forma de concluir un registro de obra dependerá de la situación del proyecto:

  • Si la obra fue ejecutada y ya concluyó, se deberá presentar el Aviso de Terminación de Obra a través de la plataforma SIROC.
  • Si la obra no llegó a ejecutarse o fue cancelada, es posible realizar la baja del registro de obra directamente en la plataforma.

Los datos que solicita el sistema son:

  1. Fecha de cancelación: Día, mes y año en que se cancelaron los trabajos.
  2. Monto ejercido a la fecha: Importe ejercido hasta la fecha en que se cancelaron los trabajos.
  3. Motivo de la cancelación: La causa de cancelación.

Es importante identificar correctamente el estatus de la obra para evitar inconsistencias ante el IMSS.

¿Se puede dar de baja un registro SIROC si cancelan el contrato y no se ejecuta la obra?

Cuando el contrato es cancelado antes de iniciar los trabajos, la plataforma SIROC permite cancelar el registro de la obra sin inconvenientes.

Esta opción ayuda a mantener actualizada la información registrada ante el IMSS y evita posibles requerimientos futuros relacionados con una obra que nunca fue ejecutada.

¿Qué pasa si me cancelaron el contrato después de haber registrado la obra?

Si ya realizaste el registro de la obra en SIROC y posteriormente el cliente cancela el contrato o decide no continuar con el proyecto, es posible solicitar la cancelación del registro dentro de la plataforma.

El trámite puede realizarse de manera electrónica, siempre que la obra no haya sido ejecutada o se encuentre en las condiciones que permitan su cancelación.

¿Puedo eliminar un registro de obra si el proyecto nunca inició?

Cuando los trabajos nunca comenzaron, la plataforma SIROC permite cancelar o dar de baja el registro de la obra.

Sin embargo, como buena práctica administrativa, se recomienda realizar el registro SIROC únicamente cuando ya se cuente con el contrato firmado y exista certeza sobre el inicio de los trabajos en obra. Esto ayuda a evitar trámites de cancelación posteriores y mantiene un mejor control de las obligaciones ante el IMSS.

La Cancelación se utiliza principalmente para cancelar en caso de errores en el registro de obra o cancelación inicial de la obra. Por lo tanto, si registraste la obra, pero nunca arrancaron los trabajos, debes usar esta misma incidencia con:

  • Monto ejercido: $0 (cero pesos)
  • Motivo: Rescisión de contrato

Recomendación final

Antes de registrar una obra en SIROC, es recomendable contar con la documentación contractual formalizada y tener definida la fecha de inicio de los trabajos. De esta manera se reducen riesgos administrativos y se evita la necesidad de cancelar registros por cambios o cancelaciones de proyectos.

No puedes «eliminar» un registro de SIROC, pero sí puedes cancelarlo formalmente usando la incidencia de Cancelación con motivo de rescisión de contrato. Esto es completamente válido, está previsto en la plataforma y te protege ante cualquier revisión del IMSS.

En PAL GROUP contamos con experiencia en cumplimiento SIROC, administración de registros de obra y vinculación de trabajadores en SUA.

Contáctanos para recibir asesoría especializada y asegurar el correcto cumplimiento de tus obligaciones en materia de construcción. Consulta nuestra nueva calculadora SIROC

La importancia de la vinculación de trabajadores en SUA para el cumplimiento del SIROC

Desde el 1.º de septiembre de 2017 entró en vigor el Servicio Integral de Registro de Obras de Construcción (SIROC), herramienta implementada por el IMSS con el objetivo de fortalecer el cumplimiento de las obligaciones patronales en la industria de la construcción.

Dentro de este esquema, uno de los puntos más importantes es la correcta vinculación de los trabajadores en el Sistema Único de Autodeterminación (SUA), ya que esto permite identificar al personal que participa en cada obra registrada ante el IMSS.

¿Qué es el SUA?

El Sistema Único de Autodeterminación (SUA) es la herramienta utilizada para calcular y pagar las cuotas obrero-patronales del IMSS y las aportaciones al INFONAVIT.

Actualmente, también permite relacionar a los trabajadores con cada obra registrada en el SIROC.

¿Por qué es importante vincular trabajadores?

El IMSS exige identificar qué trabajadores participan en cada obra, conforme al Artículo 9 del Reglamento del Seguro Social Obligatorio para los Trabajadores de la Construcción por Obra o Tiempo Determinado (RSSOTCOTD).

Muchas constructoras realizan el pago de cuotas ante el IMSS, pero no vinculan a los trabajadores con el registro SIROC correspondiente a la ubicación de la obra.

Si los trabajadores no se vinculan correctamente al registro SIROC correspondiente, pueden generarse:

  • Requerimientos por parte del IMSS.
  • Diferencias en cuotas.
  • Revisiones o auditorías.
  • Multas y sanciones administrativas.

Beneficios de realizar la vinculación correctamente

✅ Evitas aclaraciones y revisiones del IMSS.
✅ Compruebas fácilmente las cuotas correspondientes a cada obra.
✅ Reduces riesgos de diferencias y sanciones.
✅ Mantienes un mejor control administrativo y documental.
✅ Facilitas el cumplimiento de obligaciones en materia de construcción

¿Cuándo debe realizarse?

La vinculación debe realizarse antes de generar la línea de captura en el SUA, para que las cuotas queden correctamente asociadas al registro SIROC de la obra.

Conclusión

Un adecuado control entre SIROC y SUA permite mantener el cumplimiento en materia de construcción, evitar contingencias fiscales y conservar las obras correctamente regularizadas ante el IMSS.

En PAL GROUP contamos con experiencia en cumplimiento SIROC, administración de registros de obra y vinculación de trabajadores en SUA.

Contáctanos para recibir asesoría especializada y asegurar el correcto cumplimiento de tus obligaciones en materia de construcción.

Consulta nuestra nueva calculadora SIROC

Artículo 18 del IMSS en el sector construcción: ¿Qué es y cuándo aplica?

En el sector de la construcción, el cumplimiento de las obligaciones ante el Instituto Mexicano del Seguro Social (IMSS) es fundamental para evitar sanciones y actos de fiscalización más severos. Uno de estos mecanismos es la aplicación del Artículo 18, el cual se encuentra establecido en el Reglamento de la Ley del Seguro Social en Materia de Afiliación, Clasificación de las Empresas, Recaudación y Fiscalización (RSSOTCOTD).

¿Qué es el Artículo 18?

El Artículo 18 es un acto de fiscalización llevado a cabo por el IMSS, en su carácter de organismo fiscal autónomo. Este procedimiento está dirigido a aquellos patrones —ya sea de forma permanente o eventual— que se dedican a la construcción y que no se pueda demostrar que han cumplido con sus obligaciones a su cargo, contenidas en la Ley del Seguro Social y sus reglamentos.

¿En qué casos se puede aplicar?

La autoridad puede iniciar un procedimiento bajo Artículo 18 cuando previamente existe un incumplimiento claro por parte del patrón. Algunos escenarios comunes son:

1. Obras activas sin pago de cuotas

  • La obra cuenta con registro SIROC.
  • La obra tiene 4,5 o 6 meses de haber iniciado.
  • Estar aun 80% de avance de ejecución.
  • Los pagos realizados no están vinculados a los trabajadores de la obra.
  • Se recibió un oficio de requerimiento y no fue atendido.
  • No atender alguna promoción POOC (Promoción de Obligaciones Omitidas de Carácter Correctivo) o PVTO (Promoción de Visita de Trabajo Ordinaria).

2. Obras concluidas sin Aviso de Terminación

  • La obra ya finalizó
  • Han pasado entre 3 y 4 meses sin presentar el aviso de terminación
  • El tiempo para presentar el Aviso de Terminación es de 6 días hábiles después de terminada la obra.
  • Se recibió un oficio de requerimiento y hacen caso omiso.
  • No atender un PRTO.

Requisitos para que proceda el Artículo 18

Para que el IMSS pueda aplicar este procedimiento, deben cumplirse dos condiciones clave:

  • Existencia de un oficio de requerimiento previo
  • Incumplimiento por parte del patrón a dicho requerimiento

¿Qué facultades tiene la autoridad?

Una vez aplicado el Artículo 18, el IMSS puede ejercer diversas acciones, entre ellas:

  • Solicitar información de todas las obras activas del patrón
  • Realizar una revisión integral para determinar cuotas omitidas
  • Ejecutar medidas como:
    • Bloqueo de registros patronales
    • Aseguramiento de bienes
    • Solicitar información a terceros
    • Aplicar responsabilidad solidaria

Estas acciones pueden tener un impacto importante en la operación del negocio si no se atienden oportunamente.

Es importante precisar que:

El Artículo 18 no se aplica de manera automática por el simple hecho de que una obra esté activa.

Su aplicación depende del incumplimiento previo a requerimientos formales de la autoridad. Es decir, el riesgo surge cuando el patrón omite atender las obligaciones o ignora los requerimientos del IMSS.

Conclusión

El Artículo 18 es una herramienta de fiscalización que el IMSS utiliza para asegurar el cumplimiento en el sector construcción. Sin embargo, su aplicación puede prevenirse fácilmente mediante:

  • El registro correcto de obras en SIROC
  • El pago oportuno de cuotas vincular a los colaboradores con el registro SIROC
  • La atención inmediata a cualquier requerimiento de la autoridad

Mantener una gestión adecuada no solo evita sanciones, sino que brinda certeza y seguridad jurídica en cada proyecto.